“晶圓荒”沖擊波之下 國內封測廠商掀起擴產潮,重塑集成電路產業(yè)鏈格局
近兩年來,全球半導體產業(yè)被一場始料未及的“晶圓荒”所籠罩。從汽車電子到消費電子,從5G通信到人工智能,芯片短缺的警報在各個終端領域此起彼伏。頗具意味的是,就在上游晶圓制造產能極度緊缺、芯片設計公司四處搶產能的產業(yè)鏈中游的封裝測試環(huán)節(jié)卻率先感受到了另一種熱度——一場前所未有的擴產浪潮正在國內封測廠商中轟轟烈烈地展開。
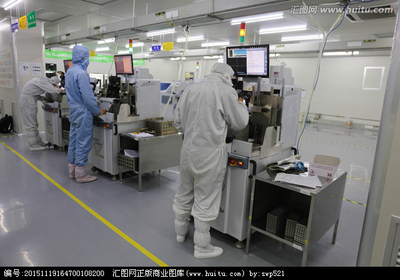
封測,即封裝與測試,是集成電路產業(yè)鏈中承上啟下的關鍵環(huán)節(jié)。晶圓制造完成后,需要經過切割、貼片、鍵合、塑封等一系列封裝工序,再通過嚴格的測試環(huán)節(jié),方能成為可裝配于電子設備的芯片成品。過去,封測常被視為產業(yè)鏈中技術附加值相對較低的一環(huán),但在“晶圓荒”的沖擊波之下,其戰(zhàn)略地位正被重新審視。
此番擴產的驅動力,首先來自行業(yè)景氣度的持續(xù)高漲。由于晶圓制造產能擴張周期長、投資額巨大,上游供給彈性嚴重不足,導致大量晶圓囤積在制造端等候處理。當這些晶圓最終被釋放至封測環(huán)節(jié)時,恰逢全球數(shù)字化加速、新能源汽車滲透率飆升、智能家居大規(guī)模普及,芯片需求呈現(xiàn)井噴態(tài)勢。封測產能由此迅速成為新的瓶頸。國內頭部封測企業(yè)如長電科技、通富微電、華天科技等,其產能利用率長期維持在滿載狀態(tài),訂單排期不斷拉長,擴產幾乎成為唯一的出路。
以長電科技為例,其位于江陰、宿遷等地的生產基地持續(xù)投入先進封裝產線,重點布局系統(tǒng)級封裝、倒裝芯片封裝等高端工藝,以承接來自5G、高性能計算等領域的訂單。通富微電則緊貼AMD等大客戶需求,在國產處理器、存儲器封測領域加快布局,南通、合肥等地的擴產項目接連落地。華天科技也在天水、西安、南京等地同步推進產能擴張,并加大對Bumping、Fan-Out等先進封裝技術的研發(fā)投入。一時間,從長三角到中西部,封測擴產的版圖不斷延展。
值得注意的是,此次擴產潮并非簡單的低水平產能復制,而是呈現(xiàn)出鮮明的結構升級特征。一方面,隨著芯片制程不斷逼近物理極限,“后摩爾時代”對先進封裝技術的依賴愈發(fā)顯著。Chiplet、2.5D/3D封裝、晶圓級封裝等前沿方向成為封測廠商競相角力的技術高地,擴產往往與新技術導入同步進行。另一方面,下游應用場景的多元化,尤其是汽車電子、功率半導體、MEMS傳感器等領域的爆發(fā),對封測的可靠性、定制化能力提出更高要求,推動封測企業(yè)從標準代工向方案協(xié)同轉型。
業(yè)內專家指出,封測環(huán)節(jié)的擴產與升級,對于中國集成電路產業(yè)鏈的自主可控具有深遠的戰(zhàn)略意義。長期以來,國內半導體產業(yè)的短板更多集中在制造與設備環(huán)節(jié),但隨著封測環(huán)節(jié)的強勢崛起,中國在全球封測市場已占據(jù)舉足輕重的份額,長電科技等企業(yè)躋身全球封測第一梯隊。在“晶圓荒”的窗口期,國內封測廠商借助資本力量和市場牽引快速擴產,既能緩解當前產業(yè)鏈的燃眉之急,也能為未來承接更先進的芯片制造回流奠定基礎。
擴產潮背后也不無隱憂。首先是資金與人才的雙重壓力。封測設備投資巨大,一條先進封裝產線的投入動輒數(shù)十億元,同時對工藝工程師、設備工程師的需求量激增,人才缺口成為制約擴產進度的現(xiàn)實難題。其次是產能過剩的風險。在“缺芯”恐慌的驅動下,產業(yè)鏈各環(huán)節(jié)紛紛加大資本開支,一旦未來需求增速放緩,封測環(huán)節(jié)有可能面臨階段性的產能利用率下滑。國際地緣政治的不確定性也在考驗國產封測企業(yè)的供應鏈安全,部分關鍵封裝材料和高端設備仍需進口替代的進一步突破。
"晶圓荒”宛如一塊投石,激起的漣漪正在整個集成電路產業(yè)鏈中層層擴散。封測環(huán)節(jié)的擴產潮,既是對當前供需失衡的被動響應,也是國內半導體產業(yè)主動補齊短板、向價值鏈中高端攀升的戰(zhàn)略選擇。隨著新建產能的逐步釋放和技術能力的不斷積累,中國封測廠商有望在全球競爭中實現(xiàn)從“量的擴張”向“質的躍升”的關鍵轉變,為集成電路產業(yè)的整體振興提供堅實的中游支撐。在這場波瀾壯闊的產業(yè)變革中,封測的故事,或許才剛剛進入最精彩的章節(jié)。
如若轉載,請注明出處:http://m.xhdhb.com/product/43.html
更新時間:2026-10-03 05:32:06